Teoria della misura
L'integrale di Riemann funziona benissimo finché ci si limita a funzioni "ragionevoli" su intervalli. Ma appena si chiede quanto vale $\int_0^1 \mathbb{1}_{\mathbb{Q}}(x)\,dx$ (la funzione che vale $1$ sui razionali e $0$ altrove), l'integrale di Riemann semplicemente non esiste: le somme superiori danno sempre $1$, le inferiori sempre $0$. Il problema non è la funzione, ma lo strumento: Riemann misura implicitamente gli insiemi con cui lavora usando solo intervalli, e i razionali — densi ma "piccoli" — non si lasciano approssimare bene in questo modo.
La teoria della misura nasce per rispondere a una domanda più generale: quali sottoinsiemi di $\mathbb{R}^d$ hanno senso di avere una lunghezza/area/volume, e come si integra rispetto a una nozione di misura così estesa. Il prezzo da pagare, come si vedrà nel §5, è che non tutti i sottoinsiemi di $\mathbb{R}^d$ sono misurabili.
Cosa ci serve
- Insiemi numerabili e argomento diagonale — servono a capire perché $\mathbb{Q}$ ha misura nulla e perché $\mathbb{R}$ no; sono il prerequisito concettuale per l'insieme di Cantor (§6).
- $\boldsymbol{\sigma}$-algebre e misure — il linguaggio condiviso da teoria dell'integrazione e teoria della probabilità: una misura di probabilità è solo una misura con $\mu(X)=1$.
- Misura esterna e misurabilità secondo Lebesgue — la costruzione centrale della nota; da qui nasce sia la misura di Lebesgue sia il controesempio (insieme di Vitali) che mostra che non si può misurare tutto.
- Integrale di Lebesgue — generalizza Riemann; il §9 chiarisce esattamente quando i due integrali coincidono e quando no.
flowchart LR
    A["Scatole in ℝᵈ<br/>(§4)"] --> B["Misura esterna μ*<br/>(§4)"]
    B --> C["Insiemi misurabili<br/>𝓛(ℝᵈ) (§5)"]
    C --> D["Misura di Lebesgue μ<br/>(§5)"]
    D --> E["Funzioni misurabili<br/>(§7)"]
    E --> F["Integrale di Lebesgue<br/>(§8)"]

    G["Insieme di Vitali<br/>(§5)"] -. non misurabile .-> C
    H["Insieme di Cantor<br/>(§6)"] -. misura nulla,<br/>non numerabile .-> D
1. Insiemi numerabili e più che numerabili
1.1 Insiemi numerabili
$A$ è numerabile se è finito oppure se esiste una biiezione $f: A \to \mathbb{N}$.
$\mathbb{N} \times \mathbb{N}$ è numerabile: si può enumerare per diagonali successive $(0,0), (0,1), (1,0), (0,2), (1,1), (2,0), \dots$, oppure esplicitamente con la funzione di pairing di Cantor
\[\pi(m,n) = \frac{(m+n)(m+n+1)}{2} + n\]che è una biiezione $\mathbb{N} \times \mathbb{N} \to \mathbb{N}$. Da qui segue che $\mathbb{Q}$ è numerabile: ogni razionale è $p/q$ con $(p,q) \in \mathbb{Z} \times \mathbb{N}$, e un'unione numerabile di insiemi numerabili è numerabile.
Ricorda che, $f: A \to B$:
- è iniettiva se $a \neq a' \Rightarrow f(a) \neq f(a')$;
- è suriettiva se $f(A) = B$;
- è biiettiva se è iniettiva e suriettiva.
1.2 La non numerabilità di $\mathbb{R}$
Teorema di Cantor — argomento diagonale. Supponiamo per assurdo che $[0,1]$ sia numerabile, cioè $[0,1] = \lbrace x_1, x_2, x_3, \dots\rbrace$. Scriviamo ogni $x_n$ in forma decimale, $x_n = 0.d_{n1}d_{n2}d_{n3}\dots$, e costruiamo
\[y = 0.e_1 e_2 e_3 \dots \qquad \text{con } e_n = \begin{cases} 5 & \text{se } d_{nn} \neq 5 \\ 6 & \text{se } d_{nn} = 5 \end{cases}\]Allora $y \in [0,1]$ ma $y \neq x_n$ per ogni $n$ (differiscono almeno nella $n$-esima cifra), contraddizione. $\blacksquare$
Una seconda dimostrazione — l'argomento della misura (Stillwell). Vale la pena vederne un'altra, perché anticipa concettualmente tutta la nota. Supponiamo ancora $[0,1] = \lbrace x_1, x_2, \dots\rbrace$ numerabile. Fissato $\varepsilon > 0$, ricopriamo ogni $x_n$ con un intervallo aperto $I_n$ di lunghezza $\varepsilon/2^n$:
\[I_n = \left(x_n - \frac{\varepsilon}{2^{n+1}},\ x_n + \frac{\varepsilon}{2^{n+1}}\right)\]Allora $[0,1] \subseteq \bigcup_n I_n$, ma la somma delle lunghezze è $\sum_n \varepsilon/2^n = \varepsilon$. Se il "totale coperto" non può eccedere la somma delle lunghezze (è la subadditività numerabile, dimostrata in generale nel §4), allora $[0,1]$ — che ha lunghezza $1$ — sarebbe ricopribile con lunghezza totale $\varepsilon$ arbitrariamente piccola. Assurdo. $\blacksquare$
Questa seconda dimostrazione userà, ricorsivamente, esattamente il trucco $\varepsilon/2^n$ che ricompare nella prova della subadditività della misura esterna nel §4: non è un caso, è la stessa idea applicata due volte.
2. Spazi con misura
2.1 $\boldsymbol{\sigma}$-algebre e spazi misurabili
Una famiglia $\mathcal{A}$ di sottoinsiemi di $X$ è una $\sigma$-algebra su $X$ se:
- $X \in \mathcal{A}$;
- $E \in \mathcal{A} \Rightarrow E^c \in \mathcal{A}$;
- $E_n \in \mathcal{A}$ per ogni $n \Rightarrow \bigcup_n E_n \in \mathcal{A}$.
Per De Morgan, una $\sigma$-algebra è chiusa anche per intersezioni numerabili. Gli elementi di $\mathcal{A}$ si dicono insiemi misurabili; $(X, \mathcal{A})$ è uno spazio misurabile. Data una famiglia qualsiasi $\mathcal{F}$ di sottoinsiemi di $X$, esiste sempre una più piccola $\sigma$-algebra che la contiene (l'intersezione di tutte le $\sigma$-algebre che contengono $\mathcal{F}$): è la $\boldsymbol{\sigma}$-algebra generata da $\mathcal{F}$, notazione $\sigma(\mathcal{F})$ — la useremo nel §3 per definire i Boreliani.
Esempio. Sia $X = \lbrace 1,2,3\rbrace$ e $\mathcal{F} = \lbrace\lbrace 1\rbrace\rbrace$. Per costruire $\sigma(\mathcal{F})$ si parte da $\mathcal{F}$ e si aggiunge il minimo indispensabile a chiudersi rispetto a complementare e unione numerabile: il complementare di $\lbrace 1\rbrace$ è $\lbrace 2,3\rbrace$, e gli assiomi 1 e 2 impongono anche $X$ ed $\emptyset$. La famiglia $\lbrace\emptyset, \lbrace 1\rbrace, \lbrace 2,3\rbrace, X\rbrace$ così ottenuta è già chiusa (unioni e complementari tra questi quattro insiemi non producono nulla di nuovo), quindi $\sigma(\mathcal{F}) = \lbrace\emptyset, \lbrace 1\rbrace, \lbrace 2,3\rbrace, X\rbrace$.
2.2 Misure ed esempi
Misura. Data una $\sigma$-algebra $\mathcal{A}$ su $X$, una misura è $\mu: \mathcal{A} \to [0, +\infty]$ tale che $\mu(\emptyset)=0$ e, per ogni famiglia disgiunta $(E_n)_{n \in \mathbb{N}} \subset \mathcal{A}$,
\[\mu\Big(\bigcup_{n=1}^{\infty} E_n\Big) = \sum_{n=1}^{\infty} \mu(E_n) \qquad \text{(additività numerabile)}\]- Misura di conteggio: $\mu(E) = \lvert E \rvert$ se $E$ finito, $+\infty$ altrimenti, su $\mathcal{A} = 2^X$.
- Massa di Dirac: fissato $z \in X$, $\mu_z(E) = 1$ se $z \in E$, $0$ altrimenti.
- Misura di probabilità: qualunque misura con $\mu(X) = 1$ — il ponte diretto verso la teoria della probabilità.
2.3 Continuità e subadditività
Continuità dal basso. Se $E_n \subseteq E_{n+1}$ per ogni $n$ (successione crescente), allora $\mu\big(\bigcup_n E_n\big) = \lim_n \mu(E_n)$. Idea della dimostrazione: si "disgiunge" ponendo $B_1 = E_1$, $B_n = E_n \setminus E_{n-1}$; gli $E_n$ diventano unioni finite dei $B_k$ disgiunti, e si applica l'additività numerabile ai $B_k$.
Continuità dall'alto (con un'avvertenza). Se $E_n \supseteq E_{n+1}$ per ogni $n$ e almeno un $E_n$ ha misura finita, allora $\mu\big(\bigcap_n E_n\big) = \lim_n \mu(E_n)$. L'ipotesi di finitezza non è cosmetica: prendendo $\mu$ = misura di Lebesgue su $\mathbb{R}$ e $E_n = [n, +\infty)$, si ha $\bigcap_n E_n = \emptyset$ (quindi misura $0$), ma $\mu(E_n) = +\infty$ per ogni $n$, e il limite è $+\infty \neq 0$.
Subadditività numerabile. Per ogni famiglia $(A_k)_{k \in \mathbb{N}} \subset \mathcal{A}$ (non necessariamente disgiunta),
\[\mu\Big(\bigcup_{k=1}^{\infty} A_k\Big) \le \sum_{k=1}^{\infty} \mu(A_k)\]Si ottiene applicando la continuità dal basso agli insiemi $F_n = A_1 \cup \dots \cup A_n$ e l'additività finita (che a sua volta segue scrivendo $A_1 \cup A_2$ come unione disgiunta $A_1 \cup (A_2 \setminus A_1)$).
3. Insiemi di Borel
Definizione. La $\sigma$-algebra di Borel su $\mathbb{R}^d$ è $\mathcal{B}(\mathbb{R}^d) := \sigma(\text{aperti})$, la più piccola $\sigma$-algebra che contiene tutti gli aperti.
Contiene quindi automaticamente: tutti gli aperti, tutti i chiusi (complementari di aperti), tutte le unioni numerabili di chiusi (insiemi $F_\sigma$), tutte le intersezioni numerabili di aperti ($G_\delta$), e così via. I Boreliani sono il "livello base" degli insiemi misurabili: qualunque insieme costruibile da aperti/chiusi con un numero numerabile di operazioni insiemistiche è Boreliano.
Quanto è grande $\mathcal{B}(\mathbb{R}^d)$? Non è banale come sembra: la gerarchia di Borel (aperti, $G_\delta$, $F_{\sigma\delta}$, …) non si stabilizza dopo un numero finito né numerabile fisso di passi — servono tutti gli ordinali numerabili, fino a $\omega_1$ (il primo ordinale più che numerabile), perché la costruzione si chiuda in una vera $\sigma$-algebra. Non serve per il seguito, ma è un buon promemoria che "generato da" può nascondere una struttura sorprendentemente profonda.
I Boreliani non esauriscono però gli insiemi misurabili che vogliamo costruire: il prossimo passo (misura esterna, §4) produce una $\sigma$-algebra strettamente più grande, $\mathcal{L}(\mathbb{R}^d) \supsetneq \mathcal{B}(\mathbb{R}^d)$.
4. Misura esterna di Lebesgue
4.1 Definizione
Scatola. Una scatola in $\mathbb{R}^d$ è $S = [a_1,b_1] \times \dots \times [a_d,b_d]$, con misura elementare $\mathrm{mis}(S) = (b_1-a_1)\cdots(b_d-a_d)$.
Ricoprimento. $(S_n)_{n \in \mathbb{N}}$ è un ricoprimento di $E \subseteq \mathbb{R}^d$ se $E \subseteq \bigcup_n S_n$. Ogni insieme ammette almeno un ricoprimento (banalmente, con scatole enormi).
Misura esterna di Lebesgue.
\[\mu^\ast(E) = \inf\left\lbrace \sum_{n=1}^{\infty} \mathrm{mis}(S_n) \ :\ (S_n)_{n \in \mathbb{N}} \text{ è un ricoprimento di } E \right\rbrace \in [0, +\infty]\]A differenza di una misura, $\mu^\ast$ è definita su tutti i sottoinsiemi di $\mathbb{R}^d$ (è una funzione totale $2^{\mathbb{R}^d} \to [0,+\infty]$).
4.2 Proprietà
- Ricoprimento con scatole degeneri: $\mu^\ast(\emptyset) = 0$.
- Monotonia: $E \subseteq F \Rightarrow \mu^\ast(E) \le \mu^\ast(F)$.
- Subadditività numerabile: $\mu^\ast\big(\bigcup_n E_n\big) \le \sum_n \mu^\ast(E_n)$.
Dimostrazione della subadditività (lo stesso trucco $\varepsilon/2^n$ già usato nel §1). Se $\sum_n \mu^\ast(E_n) = +\infty$ non c'è nulla da dimostrare. Altrimenti, fissato $\varepsilon>0$, per ogni $n$ si sceglie (per definizione di estremo inferiore) un ricoprimento $(S_{n,j})_j$ di $E_n$ con $\sum_j \mathrm{mis}(S_{n,j}) < \mu^\ast(E_n) + \varepsilon/2^n$. La famiglia $(S_{n,j})_{n,j}$ è un ricoprimento numerabile di $\bigcup_n E_n$, quindi
\[\mu^\ast\Big(\bigcup_n E_n\Big) \le \sum_{n,j} \mathrm{mis}(S_{n,j}) \le \sum_n \Big(\mu^\ast(E_n) + \frac{\varepsilon}{2^n}\Big) = \sum_n \mu^\ast(E_n) + \varepsilon\]e si conclude lasciando $\varepsilon \to 0$. $\blacksquare$
Si può inoltre dimostrare (non lo facciamo qui) che per una scatola $S$ vale $\mu^\ast(S) = \mathrm{mis}(S)$: la misura esterna estende quella elementare, non la contraddice.
Perché non basta? $\mu^\ast$ è definita ovunque, ma non è numerabilmente additiva su tutti i sottoinsiemi di $\mathbb{R}^d$ — solo subadditiva. Costruire un esempio di due insiemi disgiunti con $\mu^\ast(A \cup B) < \mu^\ast(A) + \mu^\ast(B)$ richiede l'assioma di scelta (è essenzialmente l'insieme di Vitali del §5). La soluzione standard non è "aggiustare" $\mu^\ast$, ma restringerla a una $\sigma$-algebra più piccola su cui torna ad essere additiva: è l'argomento del prossimo paragrafo.
5. Insiemi misurabili e il controesempio di Vitali
5.1 Misurabilità secondo Lebesgue
Definizione. $A \subseteq \mathbb{R}^d$ è misurabile se per ogni $\varepsilon > 0$ esiste un aperto $\Omega \supseteq A$ con $\mu^\ast(\Omega \setminus A) < \varepsilon$ — cioè se $A$ è approssimabile "dall'esterno" da aperti con errore arbitrariamente piccolo.
Teorema. La famiglia $\mathcal{L}(\mathbb{R}^d)$ degli insiemi misurabili secondo Lebesgue è una $\sigma$-algebra, e $\mu := \mu^\ast\vert_{\mathcal{L}(\mathbb{R}^d)}$ è una misura (la misura di Lebesgue) — cioè è numerabilmente additiva sugli insiemi misurabili disgiunti, a differenza di $\mu^\ast$ su $2^{\mathbb{R}^d}$.
Conseguenze immediate: ogni aperto è misurabile (banale, $\Omega = A$); ogni insieme di misura esterna nulla è misurabile (completezza della misura di Lebesgue); quindi
\[\mathcal{B}(\mathbb{R}^d) \ \subseteq\ \mathcal{L}(\mathbb{R}^d) \ \subsetneq\ 2^{\mathbb{R}^d}\]la seconda inclusione è stretta, e il modo più diretto per convincersene è costruire esplicitamente un insieme non misurabile — l'insieme di Vitali, oggetto del prossimo paragrafo (§5.2).
5.2 L'insieme di Vitali
Su $[0,1]$ definiamo la relazione di equivalenza $x \sim y \iff x - y \in \mathbb{Q}$. Per l'assioma di scelta, esiste un insieme $V \subseteq [0,1]$ che contiene esattamente un rappresentante per ciascuna classe di equivalenza.
Sia $\lbrace q_n\rbrace_{n \in \mathbb{N}}$ un'enumerazione di $\mathbb{Q} \cap [-1,1]$ (numerabile, §1) e definiamo i traslati $V_n = V + q_n = \lbrace v + q_n : v \in V\rbrace$. Valgono due fatti:
- I $\boldsymbol{V_n}$ sono a due a due disgiunti. Se $v + q_n = v' + q_m$ con $v, v' \in V$, allora $v - v' = q_m - q_n \in \mathbb{Q}$, quindi $v \sim v'$; ma $V$ contiene un solo rappresentante per classe, quindi $v = v'$ e $q_n = q_m$, cioè $n=m$.
- $\boldsymbol{[0,1] \subseteq \bigcup_n V_n \subseteq [-1,2]}$. Il secondo contenimento è immediato ($V \subseteq [0,1]$, $q_n \in [-1,1]$). Per il primo: dato $x \in [0,1]$, esiste $v \in V$ con $x \sim v$ (il rappresentante della sua classe), quindi $x - v \in \mathbb{Q} \cap [-1,1]$, cioè $x - v = q_n$ per qualche $n$, cioè $x \in V_n$.
Se $V$ fosse misurabile, per traslazione lo sarebbero anche tutti i $V_n$, con $\mu(V_n) = \mu(V)$ (la misura di Lebesgue è invariante per traslazioni — proprietà che qui usiamo senza dimostrare, ma è immediata dalla definizione via scatole). Per additività numerabile e monotonia, da $[0,1] \subseteq \bigcup_n V_n \subseteq [-1,2]$ seguirebbe
\[1 \ \le\ \sum_{n=1}^{\infty} \mu(V) \ \le\ 3\]Ma $\sum_n \mu(V)$ vale $0$ se $\mu(V) = 0$, oppure $+\infty$ se $\mu(V) > 0$: in nessun caso può stare in $[1,3]$. Contraddizione: $V$ non è misurabile. $\blacksquare$
Non è un incidente isolato: si dimostra (Solovay, 1970) che l'esistenza stessa di insiemi non misurabili in $\mathbb{R}$ richiede una qualche forma dell'assioma di scelta — senza AC è consistente che ogni sottoinsieme di $\mathbb{R}$ sia misurabile.
6. L'insieme di Cantor: cardinalità e misura non coincidono
6.1 Costruzione e misura nulla
Costruzione. $C_0 = [0,1]$. Da $C_n$ si ottiene $C_{n+1}$ rimuovendo il terzo centrale aperto da ciascuno dei $2^n$ intervalli di $C_n$. L'insieme di Cantor è $C = \bigcap_{n=0}^{\infty} C_n$.
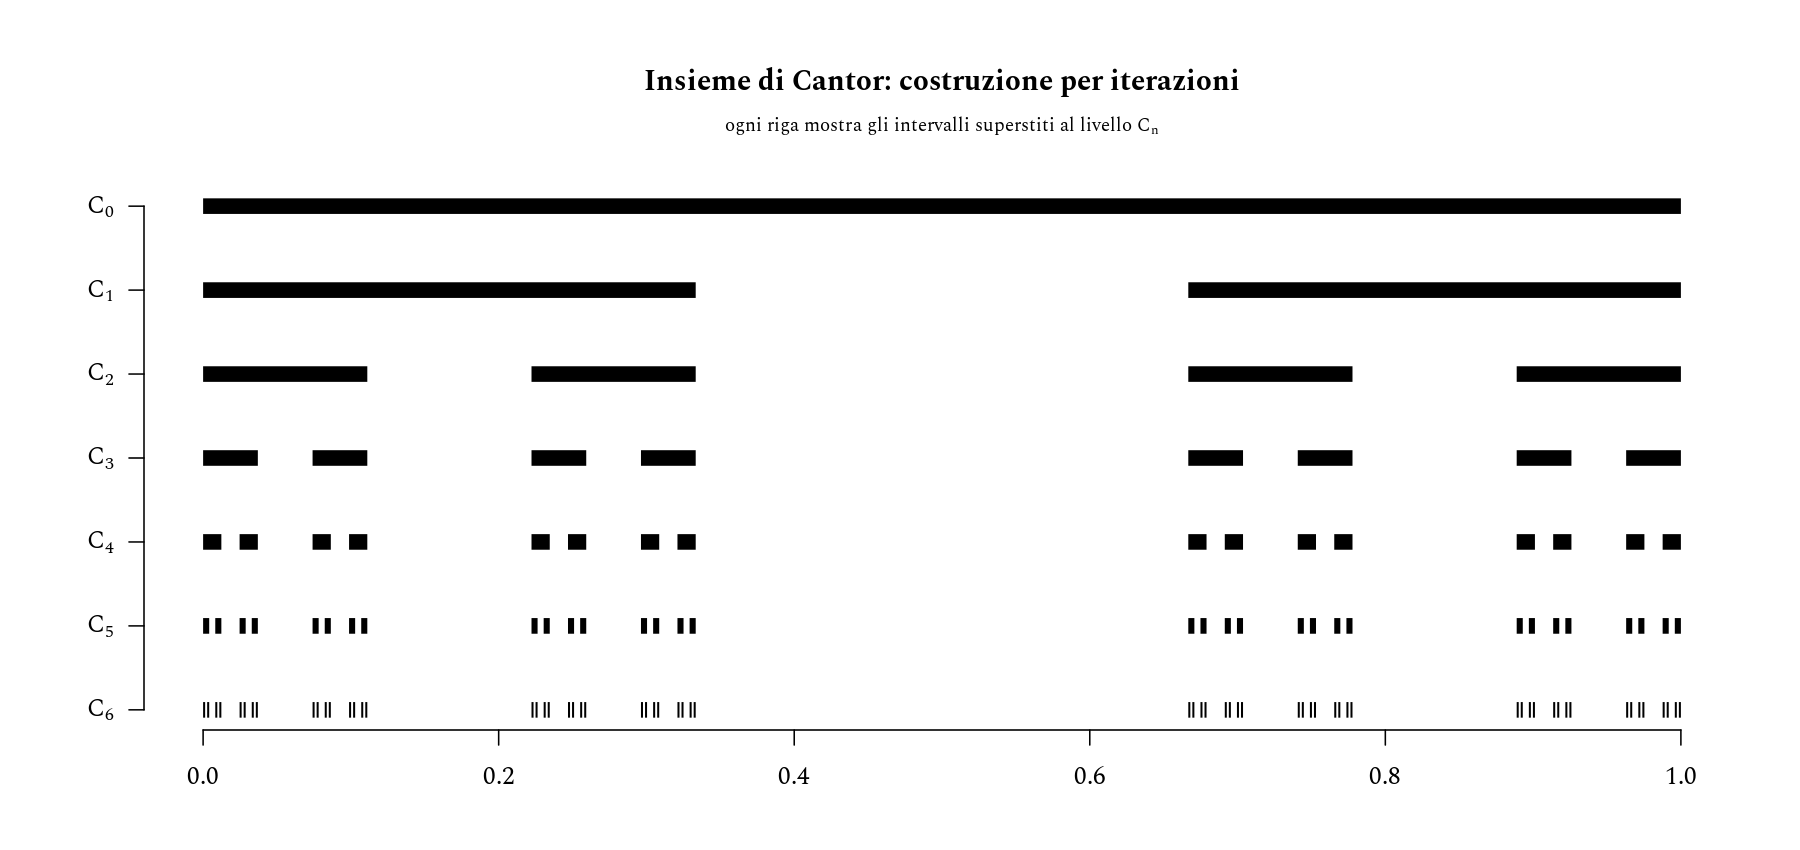
Misura nulla. $C_n$ è unione di $2^n$ intervalli chiusi di lunghezza $3^{-n}$, quindi $\mu(C_n) = (2/3)^n$. Poiché $C_n \supseteq C_{n+1}$ e $\mu(C_0) = 1 < \infty$, per continuità dall'alto (§2)
\[\mu(C) = \lim_{n \to \infty} \mu(C_n) = \lim_{n \to \infty} \left(\frac{2}{3}\right)^n = 0\]6.2 Non numerabilità e ortogonalità
Non numerabile. Ogni $x \in C$ ammette una rappresentazione in base $3$ che usa solo le cifre $0$ e $2$ (a ogni passo si esclude esattamente il terzo "di mezzo", cioè le cifre che comincerebbero con $1$). La mappa che manda ogni tale sequenza di cifre $\lbrace 0,2\rbrace^{\mathbb{N}}$ in $\lbrace 0,1\rbrace^{\mathbb{N}}$ (dividendo per $2$) è una biiezione, e $\lbrace 0,1\rbrace^{\mathbb{N}}$ ha la cardinalità del continuo — non numerabile per l'argomento diagonale del §1 (è essenzialmente lo stesso argomento, applicato a sequenze di cifre invece che a decimali).
$C$ è tanto numeroso quanto $\boldsymbol{\mathbb{R}}$ (non numerabile) ma piccolo quanto un punto dal punto di vista della misura (misura nulla). Cardinalità e misura sono assi ortogonali: un insieme può essere "grande" nell'uno ed "piccolo" nell'altro. È anche il primo esempio non banale di insieme di misura nulla che non è né finito né numerabile — negli esempi del §4 la misura nulla veniva sempre da insiemi al più numerabili (dove bastava la subadditività: un'unione numerabile di punti, ciascuno di misura $0$, ha misura $0$). Qui invece la misura nulla è un fatto genuinamente geometrico, non un corollario della numerabilità.
6.3 Verifica numerica in R
Verifichiamo numericamente in R la convergenza $\mu(C_n) \to 0$, costruendo esplicitamente gli intervalli superstiti a ogni passo (vedi fondamenti_r §3 per sintassi e specifiche):
cantor_intervalli <- function(n) {
    # Estremi degli intervalli superstiti di C_n, una riga [a, b] per intervallo.
    intervalli <- matrix(c(0, 1), ncol = 2)
    for (k in seq_len(n)) {
        nuovi <- matrix(nrow = 0, ncol = 2)
        for (i in seq_len(nrow(intervalli))) {
            a <- intervalli[i, 1]
            b <- intervalli[i, 2]
            terzo <- (b - a) / 3
            nuovi <- rbind(nuovi, c(a, a + terzo), c(b - terzo, b))
        }
        intervalli <- nuovi
    }
    intervalli
}

misura_totale <- function(intervalli) sum(intervalli[, 2] - intervalli[, 1])
for (n in 0:12) {
    ins <- cantor_intervalli(n)
    cat(sprintf("C_%2d: %5d intervalli, misura = %.6f  (teorica (2/3)^n = %.6f)\n",
                n, nrow(ins), misura_totale(ins), (2 / 3)^n))
}
7. Funzioni misurabili
7.1 Definizione
$f: A \to [-\infty, +\infty]$ (con $A \in \mathcal{L}(\mathbb{R}^d)$) è misurabile se $f^{-1}(]c,+\infty])$ è misurabile per ogni $c \in \mathbb{R}$. La condizione è equivalente a chiederlo per $[c,+\infty[$, $]-\infty,c[$, $]-\infty,c]$, o per $f^{-1}(\Omega)$ con $\Omega$ aperto qualsiasi.
Ogni funzione continua è misurabile (le controimmagini di aperti tramite funzioni continue sono aperte, quindi Boreliane, quindi misurabili — §3). Ma la classe delle funzioni misurabili è molto più ampia: la funzione caratteristica $\mathbb{1}_A$ di un insieme misurabile $A$ è sempre misurabile, anche se $A$ (e quindi $\mathbb{1}_A$) è tutt'altro che "regolare".
7.2 Funzione di Dirichlet
L'esempio canonico è la funzione di Dirichlet
\[\mathbb{1}_{\mathbb{Q}}(x) = \begin{cases} 1 & x \in \mathbb{Q} \\ 0 & x \notin \mathbb{Q} \end{cases}\]$\mathbb{Q}$ è numerabile quindi Boreliano quindi misurabile, dunque $\mathbb{1}_{\mathbb{Q}}$ è misurabile — pur non essendo continua in nessun punto di $\mathbb{R}$ (ogni intorno di ogni punto contiene sia razionali che irrazionali). Misurabilità e continuità sono quindi nozioni distinte: la prima è molto più permissiva.
7.3 Funzioni semplici
Una funzione $s: \mathbb{R}^d \to \mathbb{R}$ misurabile che assume un numero finito di valori $c_1,\dots,c_p$ si dice semplice. Ponendo $A_k = s^{-1}(\lbrace c_k\rbrace)$ (misurabili, disgiunti, unione $= \mathbb{R}^d$),
\[s(x) = \sum_{k=1}^{p} c_k \, \mathbb{1}_{A_k}(x)\]Le funzioni semplici sono ai fini della teoria della misura quello che le funzioni a scala sono per Riemann: mattoni elementari su cui costruire l'integrale (§8).
Chiusura per limiti. Un fatto che non dimostriamo ma che è cruciale (in particolare per la teoria della probabilità, dove le variabili aleatorie sono funzioni misurabili): se $(f_n)$ è una successione di funzioni misurabili, allora $\sup_n f_n$, $\inf_n f_n$, $\limsup_n f_n$, $\liminf_n f_n$ sono tutte misurabili. In particolare, il limite puntuale di funzioni misurabili è misurabile — un enorme vantaggio rispetto alla continuità, che i limiti puntuali non preservano in generale.
8. Integrale di Lebesgue
8.1 Costruzione in tre passi
La costruzione procede in tre passi, ciascuno più generale del precedente.
1. Funzioni semplici non negative. Se $s = \sum_{k=1}^p c_k \mathbb{1}_{A_k} \ge 0$,
\[\int_E s \, d\mu = \sum_{k=1}^{p} c_k\, \mu(E \cap A_k)\]2. Funzioni misurabili non negative. Ogni $f \ge 0$ misurabile è limite crescente di funzioni semplici: basta porre
\[s_n(x) = \frac{\lfloor 2^n \min(f(x), n) \rfloor}{2^n}\]("si arrotonda $f$ per difetto a multipli di $2^{-n}$, troncando a $n$"), e si verifica $s_n \uparrow f$ puntualmente. Si definisce allora
\[\int_E f \, d\mu = \sup\left\lbrace \int_E s \, d\mu \ :\ s \text{ semplice},\ 0 \le s \le f \right\rbrace\]3. Funzioni con segno. Scritta $f = f^+ - f^-$ (parte positiva e negativa, entrambe $\ge 0$), $f$ è integrabile se $\int_E \lvert f \rvert\,d\mu = \int_E f^+ d\mu + \int_E f^- d\mu < \infty$, e in tal caso
\[\int_E f \, d\mu = \int_E f^+ d\mu - \int_E f^- d\mu\]8.2 Proprietà e uguaglianza quasi ovunque
- Linearità: $\int (\alpha f + \beta g) = \alpha \int f + \beta \int g$.
- Monotonia: $f \le g \Rightarrow \int f \le \int g$.
- Disuguaglianza triangolare: $\lvert \int f \rvert \le \int \lvert f \rvert$.
Uguaglianza quasi ovunque. Si dice che una proprietà vale quasi ovunque (q.o.) se l'insieme dei punti dove fallisce ha misura nulla. Fatto notevole: se $f = g$ q.o., allora $\int f = \int g$ — l'integrale di Lebesgue è "cieco" rispetto a modifiche su un insieme di misura nulla. È esattamente questo a rendere possibile l'esempio del prossimo paragrafo.
9. Lebesgue contro Riemann: quando coincidono i due integrali
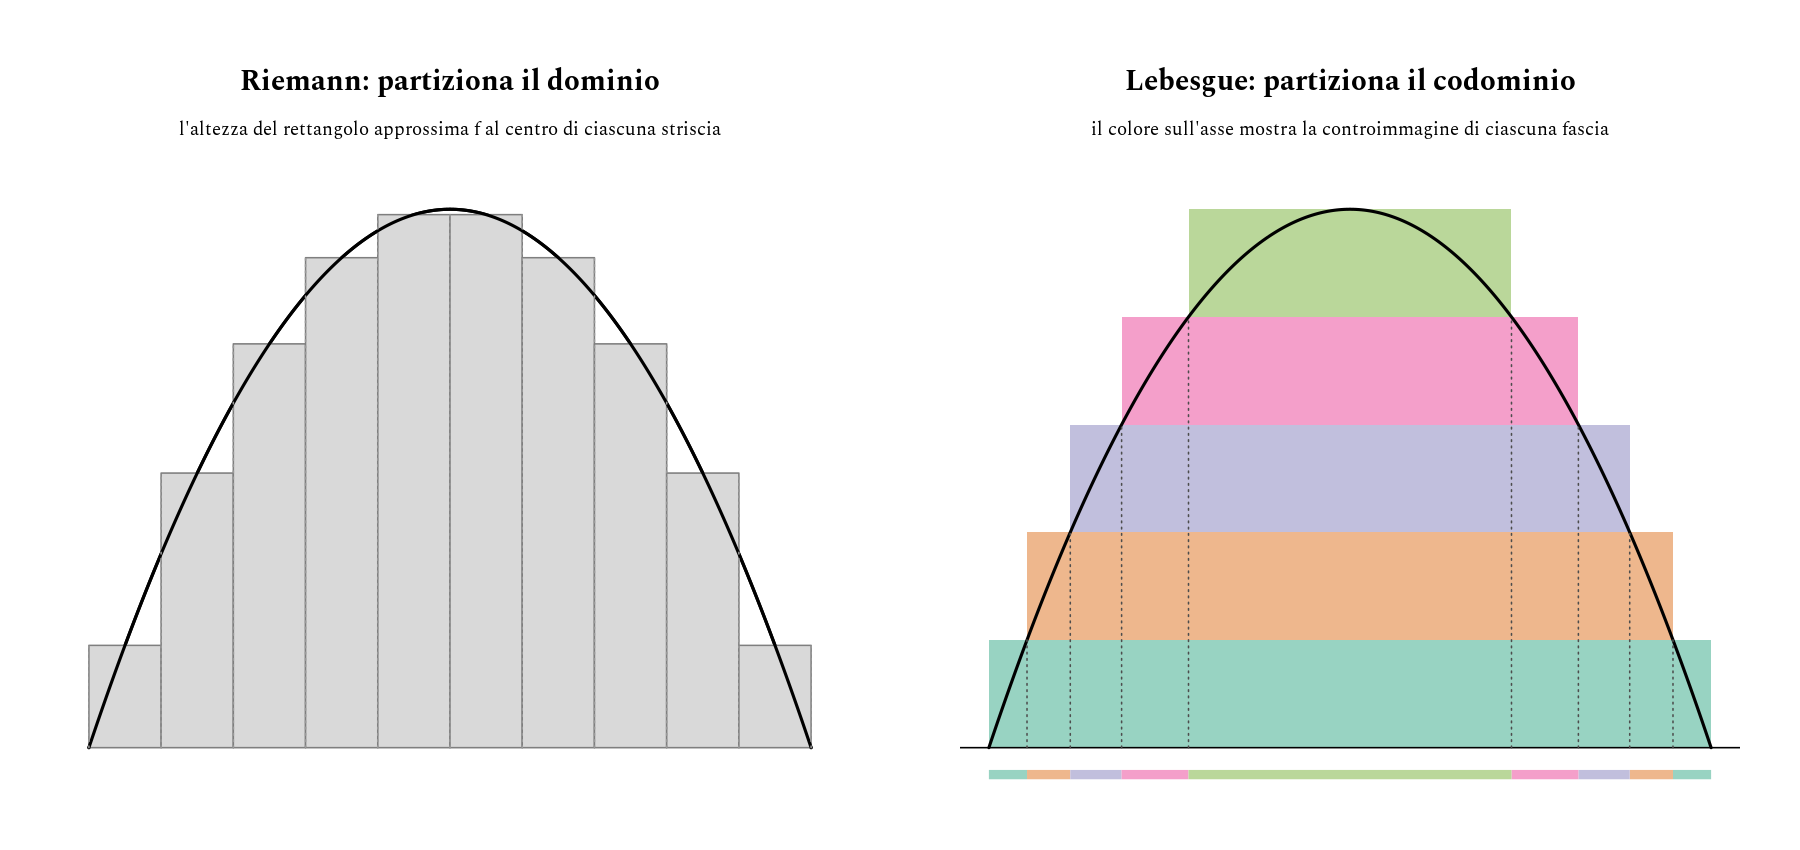
9.1 La funzione di Dirichlet, di nuovo
Torniamo alla funzione di Dirichlet $\mathbb{1}_{\mathbb{Q}}$ del §7, il controesempio con cui abbiamo aperto la nota.
- Riemann: non integrabile su $[0,1]$. Su ogni sottointervallo di ogni partizione ci sono sia razionali che irrazionali (densità di $\mathbb{Q}$ e $\mathbb{R} \setminus \mathbb{Q}$), quindi ogni somma superiore vale $1$ e ogni somma inferiore vale $0$: $\sup_P s(P) = 0 \neq 1 = \inf_P S(P)$.
- Lebesgue: perfettamente integrabile. $\mathbb{1}_{\mathbb{Q}} = 0$ quasi ovunque (perché $\mu(\mathbb{Q}) = 0$, essendo $\mathbb{Q}$ numerabile — §1), quindi $\int_0^1 \mathbb{1}_{\mathbb{Q}}\, d\mu = \int_0^1 0 \, d\mu = 0$.
Questo non è un caso isolato ma un fenomeno completamente caratterizzato:
9.2 Il teorema di Lebesgue sull'integrabilità secondo Riemann
Teorema. Una funzione $f: [a,b] \to \mathbb{R}$ limitata è integrabile secondo Riemann se e solo se l'insieme dei suoi punti di discontinuità ha misura di Lebesgue nulla (si dice che $f$ è "continua quasi ovunque").
La funzione di Dirichlet è discontinua ovunque (misura $1 \neq 0$): ecco perché fallisce Riemann. Una funzione continua a tratti con un numero finito (o numerabile) di salti è invece discontinua solo su un insieme di misura nulla: ecco perché Riemann la gestisce senza problemi. Corollario: se $f$ è Riemann-integrabile su $[a,b]$, allora è anche Lebesgue-integrabile, con lo stesso valore — l'integrale di Lebesgue estende quello di Riemann, non lo sostituisce; lo estende esattamente fino al bordo tracciato da questo criterio.
10. Teoremi di riduzione: Tonelli, Fubini e Cavalieri
Scriviamo $\mathbb{R}^d = \mathbb{R}^p \times \mathbb{R}^q$ e $(x,y) \in \mathbb{R}^p \times \mathbb{R}^q$. Per $A \subseteq \mathbb{R}^d$ misurabile, la sezione $A_x = \lbrace y \in \mathbb{R}^q : (x,y) \in A\rbrace$.
Teorema di Tonelli (caso $f \ge 0$). Se $f: \mathbb{R}^d \to [0,+\infty]$ è misurabile, allora per quasi ogni $x$ la sezione $y \mapsto f(x,y)$ è misurabile, la funzione $x \mapsto \int f(x,y)\, d\mu_q(y)$ è misurabile, e
\[\int_{\mathbb{R}^d} f(x,y)\, d\mu_d(x,y) = \int_{\mathbb{R}^p} \left( \int_{\mathbb{R}^q} f(x,y)\, d\mu_q(y) \right) d\mu_p(x)\]Teorema di Fubini. Stessa formula, ma per $f$ con segno variabile, purché $f$ sia integrabile ($\int \lvert f \rvert\, d\mu_d < \infty$) — la non negatività di Tonelli non basta più, serve integrabilità assoluta.
Principio di Cavalieri è il caso particolare $f = \mathbb{1}_A$: la formula di Tonelli diventa $\mu_d(A) = \int_{\mathbb{R}^p} \mu_q(A_x)\, d\mu_p(x)$, cioè l'area (volume) di un insieme è l'integrale delle lunghezze (aree) delle sue sezioni — la stessa idea intuitiva insegnata per calcolare volumi "affettando" un solido, ora con una dimostrazione rigorosa alle spalle.
10.1 Esempio e verifica numerica in R
Area del triangolo $A = \lbrace(x,y) \in \mathbb{R}^2 : 0 \le x \le 1,\ 0 \le y \le x\rbrace$:
\[\mu_2(A) = \int_0^1 \mu_1(A_x)\, dx = \int_0^1 x \, dx = \frac{1}{2}\]dove $A_x = [0,x]$ ha lunghezza $x$ — esattamente il principio di Cavalieri applicato al caso più semplice possibile.
Verifichiamo con l'approssimazione crescente per funzioni semplici del §8 il calcolo di $\int_0^1 x^2\, dx$, costruendo esplicitamente $s_n \uparrow f$ e osservando la convergenza:
integrale_semplice_approx <- function(f, n, punti = 2000) {
    # s_n(x) = floor(2^n * f(x)) / 2^n, integrata come somma di Riemann
    # sulla griglia fine "punti": una stima dell'integrale di s_n.
    x <- seq(0, 1, length.out = punti)
    f_x <- f(x)
    s_n <- floor(2^n * f_x) / 2^n
    mean(s_n) # ampiezza del dominio è 1, quindi la media approssima l'integrale
}

f <- function(x) x^2
for (n in 1:10) {
    cat(sprintf("n = %2d: integrale di s_n ≈ %.6f  (vero integrale = 1/3 ≈ %.6f)\n",
                n, integrale_semplice_approx(f, n), 1 / 3))
}
Al crescere di $n$ le funzioni semplici $s_n$ approssimano $f$ sempre meglio dal basso, e l'integrale (una somma finita pesata, per costruzione) converge a $1/3$: è la costruzione del §8 resa visibile.
Riferimenti bibliografici
- J. Stillwell, The Real Numbers: An Introduction to Set Theory and Analysis, Undergraduate Texts in Mathematics, Springer, 2013 — in particolare il cap. 3 (Infinite Sets, per cardinalità e insieme di Cantor) e il cap. 9 (Measure Theory, per misura esterna, misurabilità e insieme di Vitali).