Ottimizzazione e decidibilità
Molti problemi di ottimizzazione condividono la stessa forma: minimizzare (o massimizzare) una funzione obiettivo soggetta a vincoli. Cambiano solo due cose — la forma delle funzioni in gioco (lineari o polinomiali) e il dominio delle variabili (reale o intero) — ma da queste due scelte dipende se il problema è anche solo decidibile, cioè se possa esistere un algoritmo che, per ogni istanza, termina sempre con la risposta corretta.
La sorpresa è dove cade il confine: non è la non linearità da sola a romperlo, né l'interezza da sola, ma la loro combinazione. Questa nota costruisce la programmazione lineare da zero e attraversa i tre casi che la generalizzano, riusando lo stesso esempio numerico per isolare, di volta in volta, cosa cambia.
Cosa ci serve
- Programmazione lineare (LP) — la base: poliedri, vertici, simplesso; colloca il problema in P (teoria_complessita §3).
- Programmazione lineare intera (ILP) — si aggiunge il vincolo $x \in \mathbb{Z}^n$: più difficile (NP-completo, si veda teoria_complessita §5) ma ancora decidibile.
- Ottimizzazione polinomiale sui reali — si toglie la linearità: serve Tarski–Seidenberg per restare decidibile.
- Ottimizzazione polinomiale sugli interi — entrambe le generalizzazioni insieme: si sfonda la barriera della decidibilità, per il decimo problema di Hilbert.
flowchart LR
    LP["Lineare<br/>ℝⁿ (§1) — P"] -->|"+ interezza"| ILP["Lineare<br/>ℤⁿ (§2) — NP-completo"]
    LP -->|"+ non linearità"| NLPR["Polinomiale<br/>ℝⁿ (§3) — decidibile"]
    ILP -->|"+ non linearità"| NLPZ["Polinomiale<br/>ℤⁿ (§4) — indecidibile"]
    NLPR -->|"+ interezza"| NLPZ
Le due frecce che escono da LP sono, prese singolarmente, "gratuite": alzano la complessità ma non intaccano la decidibilità. È solo percorrendole entrambe — cioè arrivando in basso a destra — che il problema smette di ammettere un algoritmo che termina sempre.
1. Programmazione lineare
1.1 Definizione e forma standard
Un programma lineare (LP) ottimizza una funzione obiettivo lineare soggetta a vincoli lineari. Nella forma più comune:
\[\max_{x \in \mathbb{R}^n} \; c^\top x \qquad \text{soggetto a} \qquad A x \le b, \quad x \ge 0,\]dove $c \in \mathbb{R}^n$ sono i coefficienti dell'obiettivo, $A \in \mathbb{R}^{m \times n}$ e $b \in \mathbb{R}^m$ codificano gli $m$ vincoli. "Lineare" è una condizione forte: niente prodotti $x_i x_j$, niente potenze, niente funzioni — solo combinazioni lineari delle variabili.
1.2 Un esempio numerico
Una piccola produzione con due prodotti $x$ e $y$, profitto unitario $5$ e $4$, e due risorse limitate:
\[\begin{aligned} \max \quad & 5x + 4y \\ \text{s.t.} \quad & 6x + 4y \le 24 \\ & \phantom{6}x + 2y \le 6 \\ & x, y \ge 0. \end{aligned}\]L'insieme dei punti ammissibili è un poligono nel piano, delimitato dalle due rette di vincolo e dagli assi; i suoi 4 vertici sono $(0,0)$, $(4,0)$, $(0,3)$ e $(3,\,1.5)$, con $5x+4y$ che vale rispettivamente $0$, $20$, $12$ e $\mathbf{21}$.
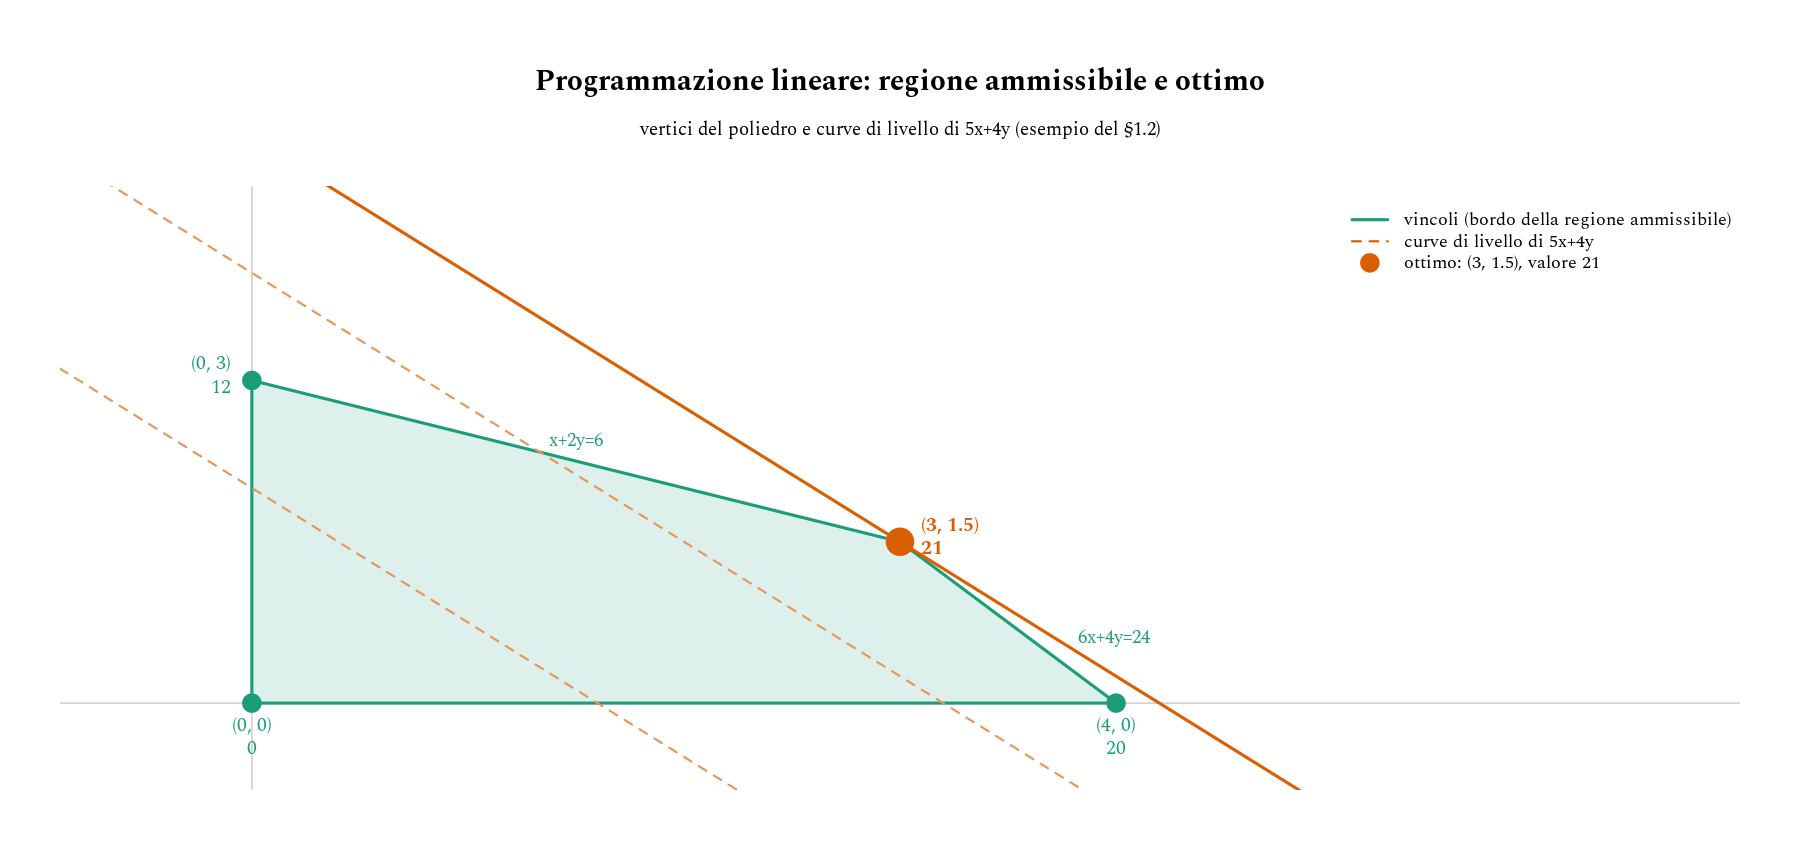
$(3,\,1.5)$ è l'intersezione di $6x+4y=24$ e $x+2y=6$: è il vertice dove le curve di livello di $5x+4y$ toccano il poliedro per l'ultima volta, e dà il massimo.
1.3 Geometria: perché basta guardare i vertici
Ogni vincolo lineare taglia lo spazio con un iperpiano e ne tiene un semispazio; l'intersezione di semispazi è un poliedro convesso. L'obiettivo $c^\top x$ è costante su iperpiani paralleli tra loro (le curve di livello): massimizzarlo equivale a traslare uno di questi iperpiani finché tocca il poliedro per l'ultima volta — e quel contatto, per un poliedro, cade sempre su un vertice, uno spigolo o una faccia, mai "in mezzo al niente".
Teorema fondamentale della PL. Se un LP è ammissibile e limitato, esiste un ottimo raggiunto su un vertice del poliedro.
Questo è ciò che rende l'LP trattabile: al posto di un continuo infinito di punti, basta esaminare un insieme finito di vertici.
type vertice struct{ x, y float64 }

func ammissibile(v vertice) bool {
	return 6*v.x+4*v.y <= 24+1e-9 && v.x+2*v.y <= 6+1e-9 && v.x >= 0 && v.y >= 0
}

func obiettivo(v vertice) float64 { return 5*v.x + 4*v.y }

func migliorVertice(candidati []vertice) vertice {
	// Il teorema fondamentale garantisce che l'ottimo sia tra questi: non serve
	// esplorare l'interno del poliedro, solo i suoi vertici.
	migliore := candidati[0]
	for _, v := range candidati[1:] {
		if ammissibile(v) && obiettivo(v) > obiettivo(migliore) {
			migliore = v
		}
	}
	return migliore
}

// Su candidati = (0,0), (4,0), (0,3), (3,1.5): migliorVertice restituisce (3, 1.5), valore 21.
1.4 Complessità: decidibile, e per giunta in P
- Il simplesso (Dantzig, 1947) cammina di vertice in vertice migliorando l'obiettivo: rapidissimo in pratica, esponenziale nel caso peggiore.
- L'algoritmo dell'ellissoide (Khachiyan, 1979) e i metodi a punti interni (Karmarkar, 1984) risolvono l'LP in tempo polinomiale.
L'LP reale non solo termina sempre: sta in P (teoria_complessita §3). È la base sicura da cui partono le complicazioni dei prossimi tre casi.
2. Caso 1 — Programmazione lineare intera (ILP)
2.1 Lo stesso problema, un vincolo in più
Riprendiamo esattamente il problema del §1.2 e aggiungiamo un'unica richiesta: $x, y \in \mathbb{Z}$.
\[\begin{aligned} \max \quad & 5x + 4y \\ \text{s.t.} \quad & 6x + 4y \le 24, \quad x + 2y \le 6, \quad x, y \ge 0, \\ & x, y \in \mathbb{Z}. \end{aligned}\]2.2 L'errore da non fare: arrotondare
Il rilassamento continuo dava l'ottimo $(3,\,1.5)$ con valore $21$. Arrotondare $y$ verso l'alto è inammissibile: $(3,2)$ viola il primo vincolo ($6\cdot3+4\cdot2 = 26 > 24$). Arrotondare verso il basso dà $(3,1)$, valore $19$ — non ottimo. L'ottimo intero vero è altrove:
\[(x,y) = (4,0), \qquad 5x+4y = 20.\]Il vincolo di interezza non "sposta un po'" l'ottimo continuo: lo può spostare in un punto che l'arrotondamento non trova mai.
2.3 Perché resta decidibile
Il poliedro del §1 è limitato: contiene solo un numero finito di punti interi. In linea di principio sono enumerabili; in pratica si usa branch & bound (si risolve il rilassamento continuo, si sceglie una variabile frazionaria, si spezza il problema in due sotto-casi con arrotondamento per difetto/eccesso, si ricorre). Il punto teorico è che un algoritmo che termina sempre esiste — anche la sola enumerazione bruta, qui, basta:
// migliorSoluzioneIntera enumera i punti interi del rettangolo [0,xMax]x[0,yMax]:
// la regione ammissibile è limitata, quindi l'insieme dei candidati è finito.
func migliorSoluzioneIntera(xMax, yMax int) (x, y, val int) {
	for i := 0; i <= xMax; i++ {
		for j := 0; j <= yMax; j++ {
			if 6*i+4*j <= 24 && i+2*j <= 6 && 5*i+4*j > val {
				x, y, val = i, j, 5*i+4*j
			}
		}
	}
	return
}

// migliorSoluzioneIntera(4, 3) → (4, 0, 20): l'ottimo intero, non un arrotondamento.
2.4 Complessità: difficile, non indecidibile
L'ILP è NP-completo (teoria_complessita §5) — nella stessa famiglia di SAT, Vertex Cover, Knapsack, collegata tramite le riduzioni di teoria_riduzioni. È quindi difficile (nessun algoritmo polinomiale noto, e nessuno se P ≠ NP), ma decidibile. Curiosità sul confine: a numero fissato di variabili l'ILP torna polinomiale (Lenstra, 1983) — la difficoltà vive nella crescita del numero di variabili, non nell'interezza in sé.
Morale del Caso 1. L'interezza, da sola, alza la complessità (da P a NP-completo) ma non tocca la decidibilità.
3. Caso 2 — Ottimizzazione polinomiale sui reali
3.1 Dal poliedro all'insieme semialgebrico
Ora obiettivo e vincoli possono essere polinomi, con variabili di nuovo reali:
\[\min_{x \in \mathbb{R}^n} \; p(x_1,\dots,x_n) \quad \text{s.t.} \quad q_j(x) \ge 0.\]La regione ammissibile non è più un poliedro ma un insieme semialgebrico (definito da disuguaglianze polinomiali): può curvare, avere buchi, spezzarsi in più componenti.
3.2 Il trucco del quadrato (qui innocuo)
Un modo comodo per sondare questi problemi: dato un polinomio $p$, si considera
\[\min_{x \in \mathbb{R}^n} \; p(x)^2.\]L'obiettivo è sempre $\ge 0$, e vale esattamente $0$ se e solo se $p$ ha una radice reale. Due esempi:
- $p(x) = x^2 - 2$: minimo di $(x^2-2)^2$ è $0$, in $x = \pm\sqrt{2}$ → radici reali.
- $p(x) = x^2 + 1$: minimo di $(x^2+1)^2$ è $1$, in $x = 0$ → nessuna radice reale.
// haRadiceReale cerca un cambio di segno di p su una griglia di [-lim, lim]:
// per il teorema dei valori intermedi, un cambio di segno garantisce una radice
// nel sotto-intervallo. lim può essere fissato a priori con un bound di Cauchy
// sui coefficienti di p, quindi la ricerca è finita per costruzione.
func haRadiceReale(p func(float64) float64, lim float64, passi int) bool {
	prev, passo := p(-lim), 2*lim/float64(passi)
	for i := 1; i <= passi; i++ {
		cur := p(-lim + float64(i)*passo)
		if prev == 0 || cur == 0 || (prev < 0) != (cur < 0) {
			return true
		}
		prev = cur
	}
	return false
}

// p1 := func(x float64) float64 { return x*x - 2 }  // haRadiceReale(p1, 10, 1000) → true
// p2 := func(x float64) float64 { return x*x + 1 }  // haRadiceReale(p2, 10, 1000) → false
Questo
haRadiceRealeè solo un'illustrazione a griglia, non la procedura generale: perde radici a molteplicità pari che toccano zero senza cambiare segno (es. $p(x)=x^2$ in $x=0$), e non si estende da sé a più variabili. La garanzia di decidibilità vera arriva dalle successioni di Sturm (caso a una variabile) e, in generale, dal punto seguente.
3.3 Perché è decidibile: Tarski-Seidenberg
La teoria del primo ordine dei campi reali chiusi — la struttura $(\mathbb{R}, +, \cdot, <, 0, 1)$ — ammette eliminazione dei quantificatori (Tarski 1948, Seidenberg 1954): qualunque enunciato costruito con polinomi, uguaglianze/disuguaglianze, $\land, \lor, \lnot$ e quantificatori $\exists, \forall$ sui reali, ad esempio
\[\exists x\,\exists y \; \big( p(x,y) = 0 \;\land\; q(x,y) > 0 \big),\]può essere deciso algoritmicamente. Un problema di ottimizzazione si esprime in questo linguaggio ("esiste un punto ammissibile con valore $\le t$?", "l'estremo inferiore è raggiunto?"), quindi è decidibile.
3.4 Complessità: costosa, ma finita
Il prezzo è alto: l'eliminazione dei quantificatori è, nel caso generale, doppiamente esponenziale; già il solo frammento esistenziale (la existential theory of the reals, $\exists\mathbb{R}$) si colloca tra NP e PSPACE. Ma "costoso" non è "impossibile": un algoritmo che termina sempre esiste.
Morale del Caso 2. La non linearità, da sola, non tocca la decidibilità: sui reali anche l'ottimizzazione polinomiale generale resta risolubile in linea di principio.
4. Caso 3 — Ottimizzazione polinomiale sugli interi
4.1 La stessa costruzione, un dominio diverso
Uniamo i due ingredienti — polinomi e variabili intere — riusando il trucco del quadrato:
\[\min_{x \in \mathbb{Z}^n} \; p(x_1,\dots,x_n)^2, \qquad p \text{ a coefficienti interi}.\]Di nuovo l'obiettivo è $\ge 0$, e vale $0$ se e solo se $p(x_1,\dots,x_n) = 0$ ammette una soluzione intera — cioè se e solo se la corrispondente equazione diofantea è risolubile.
4.2 Il decimo problema di Hilbert
Decidere se un'arbitraria equazione diofantea ha soluzioni intere è precisamente il decimo problema di Hilbert (1900):
Teorema (Davis–Putnam–Robinson–Matiyasevich, MRDP, 1970). Non esiste alcun algoritmo che, data un'arbitraria equazione diofantea, decida se ha soluzioni intere.
flowchart LR
    H["Equazione diofantea<br/>p(x) = 0 in ℤⁿ?<br/>(Hilbert, 1900)"] -->|"teorema MRDP<br/>(1970)"| IND["indecidibile"]
    IND -->|"obiettivo p(x)²<br/>(§4.1)"| OPT["min_{x∈ℤⁿ} p(x)²<br/>indecidibile"]
Di conseguenza non esiste alcun algoritmo che, data un'istanza qualsiasi di $\min_{x \in \mathbb{Z}^n} p(x)^2$, decida anche solo se l'ottimo è $0$ — a maggior ragione, nessuno per trovare il minimo in generale. Da notare: non serve alcun vincolo; già l'ottimizzazione non vincolata sugli interi basta a essere indecidibile, con un solo obiettivo polinomiale su $\mathbb{Z}^n$.
Questa è la stessa barriera del problema della fermata (teoria_autoriferimento §2.1): lì nessun algoritmo decide se un programma termina, qui nessun algoritmo decide se un'equazione diofantea ha soluzione — entrambe conseguenze dello stesso fenomeno, l'esistenza di famiglie di domande per cui non c'è un criterio di arresto uniforme.
4.3 Un assaggio: la somma di tre cubi
L'intuizione dell'indecidibilità è che non c'è un limite calcolabile a quanto in grande cercare. Un assaggio dalla stessa famiglia: per quali interi $n$ esistono $x,y,z \in \mathbb{Z}$ con
\[x^3 + y^3 + z^3 = n \;?\](equivalente a chiedere $\min_{\mathbb{Z}^3}(x^3+y^3+z^3-n)^2 = 0$.) Per anni non si sapeva se $33$ e $42$ fossero somma di tre cubi interi: entrambi risolti solo nel 2019, con soluzioni fatte di numeri da 16-17 cifre.
// cercaSommaTreCubi prova tutte le terne in [-lim, lim]^3. Trovarne una risponde
// "sì". Non trovarne nessuna NON risponde "no": significa solo "nessuna soluzione
// con coordinate ≤ lim in valore assoluto" — aumentare lim può sempre rivelarne
// una più grande, e qui non c'è un lim calcolabile "abbastanza grande" in generale.
func cercaSommaTreCubi(n, lim int64) (x, y, z int64, trovata bool) {
	for x = -lim; x <= lim; x++ {
		for y = -lim; y <= lim; y++ {
			for z = -lim; z <= lim; z++ {
				if x*x*x+y*y*y+z*z*z == n {
					return x, y, z, true
				}
			}
		}
	}
	return 0, 0, 0, false
}

// cercaSommaTreCubi(33, 1000) → (0, 0, 0, false): non prova che 33 non sia
// somma di tre cubi, solo che non lo è con termini di modulo ≤ 1000.
Nota di rigore: la singola istanza $n=33$ non è di per sé "il problema indecidibile" — l'indecidibilità del §4.2 riguarda la famiglia di tutte le equazioni diofantee, non un'istanza isolata (per la quale, una volta trovata una soluzione, il problema è chiuso). Ma l'esempio dà l'intuizione di perché non possa esistere un criterio di arresto uniforme su tutta la famiglia.
4.4 Perché nessuna ricerca limitata può bastare
Nei tre casi precedenti (§1–§3) la decidibilità poggiava sempre su un bound calcolabile a priori che rendeva la ricerca finita: i vertici di un poliedro (§1.3), i punti interi di una regione limitata (§2.3), il bound di Cauchy sulle radici di un polinomio (§3.2). Qui quel bound non esiste — non per una lacuna tecnica, ma perché il teorema MRDP mostra che nessuna funzione calcolabile può fare da bound uniforme per tutte le equazioni diofantee. È esattamente questo, e non la sola difficoltà del calcolo, a separare il Caso 3 dagli altri tre.
Morale del Caso 3. Interezza e non linearità insieme spingono oltre la barriera: il problema diventa indecidibile.
5. Il confine, in sintesi
| Reali $(\mathbb{R}^n)$ | Interi $(\mathbb{Z}^n)$ | |
|---|---|---|
| Lineare | P — Khachiyan / Karmarkar | NP-completo — decidibile |
| Polinomiale | Decidibile — Tarski–Seidenberg, 2-EXP | Indecidibile — MRDP |
Le tre caselle chiare sono tutte risolubili in linea di principio; solo l'angolo in basso a destra sfonda la barriera (lo stesso percorso del diagramma in apertura, in Cosa ci serve). Riletto per assi:
- Da reale a intero, caso lineare: da P a NP-completo — più difficile, ancora decidibile.
- Da lineare a polinomiale, caso reale: da P a 2-EXP — molto più costoso, ancora decidibile.
- Entrambi i passi insieme: si esce dal decidibile.
Il punto da portare a casa non è "il non lineare è difficile" né "gli interi sono difficili", ma che la decidibilità è una risorsa fragile: sopravvive a ciascuno dei due salti preso da solo, e cede solo alla loro composizione — un fenomeno di soglia dello stesso tipo di quello incontrato con il teorema di Rice (teoria_autoriferimento §2.2), dove è la combinazione di auto-riferimento e proprietà semantica, non l'uno o l'altra da soli, a rendere tutto indecidibile.
\[\underbrace{\min_{x\in\mathbb{R}^n} c^\top x}_{\text{P}} \;\longrightarrow\; \underbrace{\min_{x\in\mathbb{Z}^n} c^\top x}_{\text{NP-completo}} \;\longrightarrow\; \underbrace{\min_{x\in\mathbb{Z}^n} p(x)^2}_{\text{indecidibile}}\]Riferimenti bibliografici
- D. Hilbert, «Mathematische Probleme», Göttinger Nachrichten, 1900 — il decimo problema, alla base del §4.2.
- Y. Matiyasevich, «Enumerable Sets are Diophantine», Soviet Mathematics Doklady, 11 (1970), 354–358 — il passo che chiude il teorema MRDP usato nel §4.2.
- A. Tarski, A Decision Method for Elementary Algebra and Geometry, RAND Corp., 1948 — l'eliminazione dei quantificatori del §3.3.
- L. Khachiyan, «A Polynomial Algorithm in Linear Programming», Soviet Mathematics Doklady, 20 (1979), 191–194 — decidibilità in tempo polinomiale dell'LP reale, §1.4.